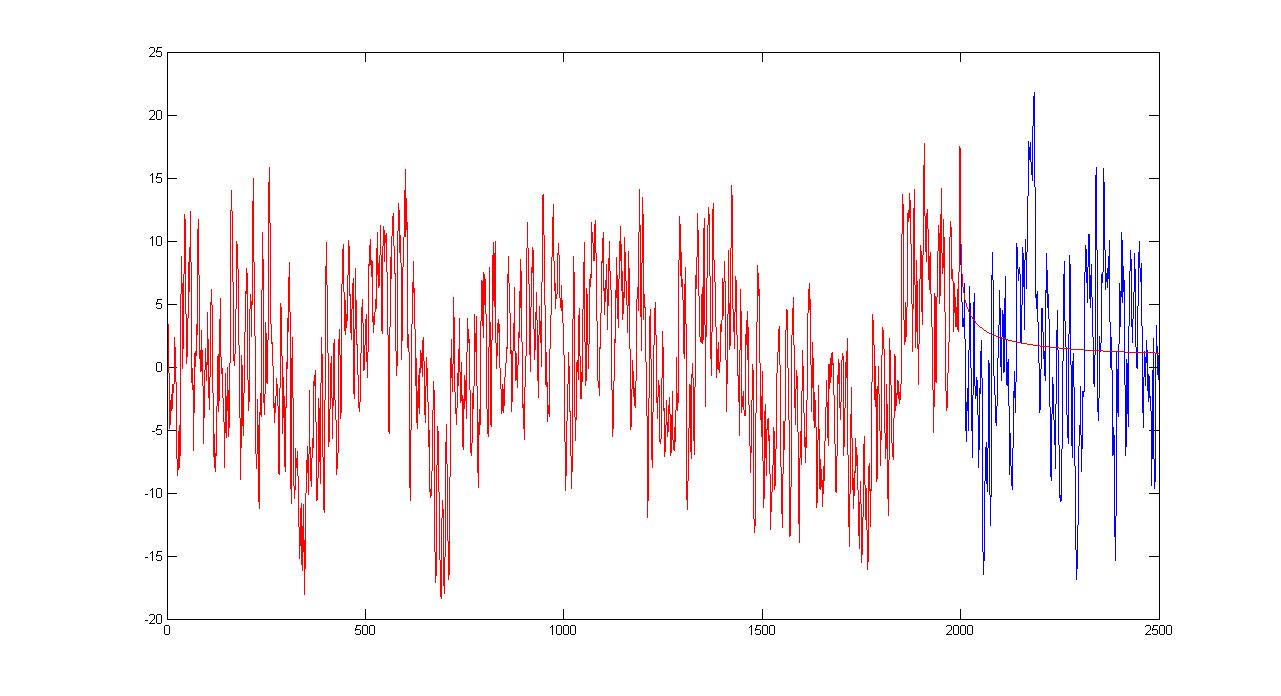
ARFIMA(p,d,q) estimator
Maximum likelihood estimators of stationary univariate ARFIMA(p,d,q) processes.

Vous suivez désormais cette soumission
- Les mises à jour seront visibles dans votre flux de contenu suivi
- Selon vos préférences en matière de communication il est possible que vous receviez des e-mails
Citation pour cette source
György Inzelt (2026). ARFIMA(p,d,q) estimator (https://fr.mathworks.com/matlabcentral/fileexchange/30238-arfima-p-d-q-estimator), MATLAB Central File Exchange. Extrait(e) le .
Remerciements
Inspiré par : MexWizard, howto: mex + MS Visual C/C++ Express Edition 2005, C++ MEX symbolic debugging, ARFIMA simulations
Informations générales
- Version (12,3 ko)
Compatibilité avec les versions de MATLAB
- Compatible avec toutes les versions
Plateformes compatibles
- Windows
- macOS
- Linux
| Version | Publié le | Notes de version | Action |
|---|---|---|---|
| 1.1.0 | Added the exact maximum likelihood estimator, a covariance computing algorithm and a forecasting function. Also, the code is more clean and easier to use. |
||
| 1.0.0 |

