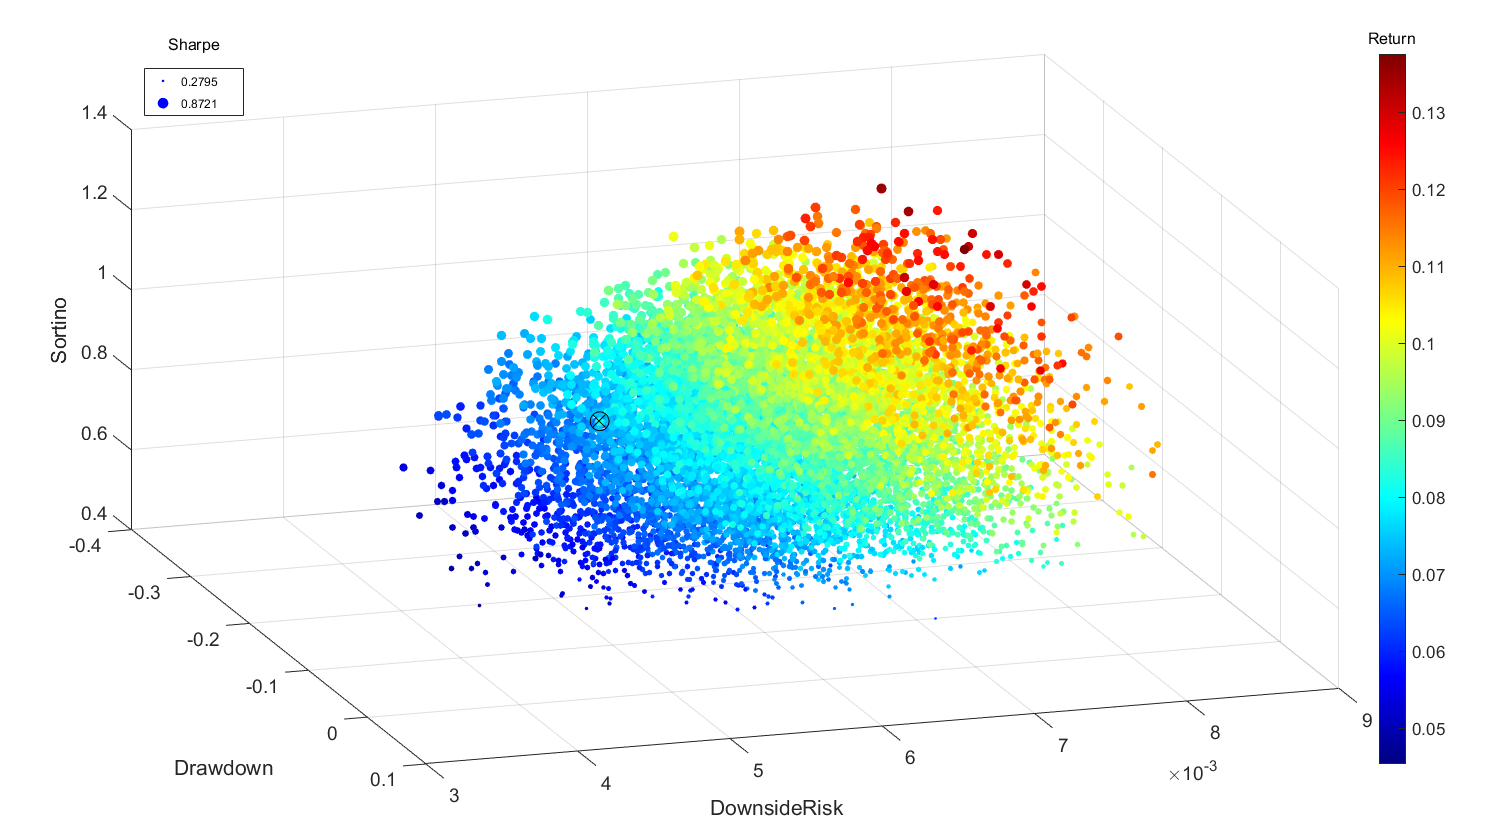
portfolio_sortino_ratio
Optimize portfolio weights for a weighted linear combination of Sortino ratio, Sharpe ratio, total return, downside risk, SD, & max drawdown

Vous suivez désormais cette soumission
- Les mises à jour seront visibles dans votre flux de contenu suivi
- Selon vos préférences en matière de communication il est possible que vous receviez des e-mails
Citation pour cette source
Elliot Layden (2026). portfolio_sortino_ratio (https://github.com/elayden/portfolio_sortino_ratio), GitHub. Extrait(e) le .
Remerciements
Inspiré par : Click3dPoint, Random Vectors with Fixed Sum
Informations générales
- Version (834 ko)
-
 Afficher la licence sur GitHub
Compatibilité avec les versions de MATLAB
- Compatible avec les versions R2014b et ultérieures
Plateformes compatibles
- Windows
- macOS
- Linux
| Version | Publié le | Notes de version | Action |
|---|---|---|---|
| 1.0.1 | -added photo |
Pour consulter ou signaler des problèmes liés à ce module complémentaire GitHub, accédez au dépôt GitHub.
Pour consulter ou signaler des problèmes liés à ce module complémentaire GitHub, accédez au dépôt GitHub.

