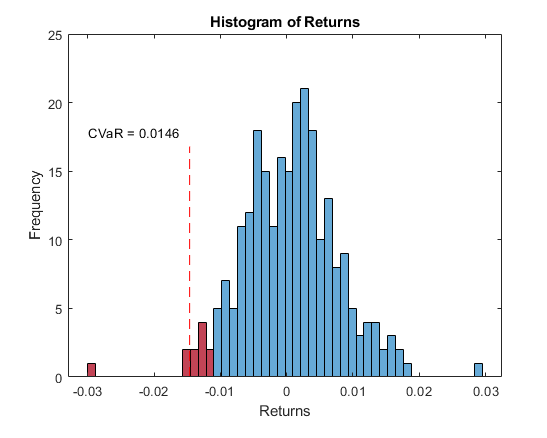
CVaR Portfolio Optimization
Conditional Value at Risk (CVaR) portfolio optimization with the PortfolioCVaR object

Vous suivez désormais cette soumission
- Les mises à jour seront visibles dans votre flux de contenu suivi
- Selon vos préférences en matière de communication il est possible que vous receviez des e-mails
Citation pour cette source
MathWorks Quant Team (2026). CVaR Portfolio Optimization (https://fr.mathworks.com/matlabcentral/fileexchange/38288-cvar-portfolio-optimization), MATLAB Central File Exchange. Extrait(e) le .
Catégories
En savoir plus sur Portfolio Optimization for Asset Allocation dans Help Center et MATLAB Answers
Informations générales
- Version (273 ko)
Compatibilité avec les versions de MATLAB
- Compatible avec les versions R2018a et ultérieures
Plateformes compatibles
- Windows
- macOS
- Linux
| Version | Publié le | Notes de version | Action |
|---|---|---|---|
| 2.0.0 | Major update for the example using newer capabilities of MATLAB and Toolboxes |
||
| 1.3.0 | Updated license |
||
| 1.3.0-0 | Minor code cleanup, fixed some typos in comments. |
||
| 1.0.0 |

